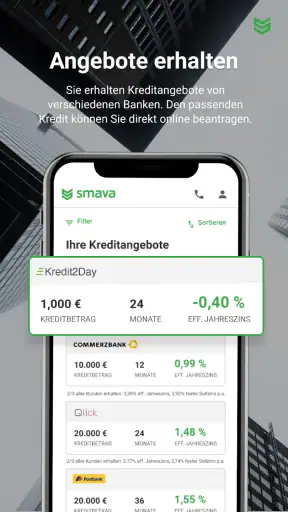
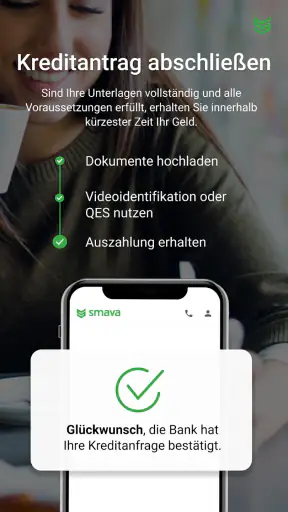
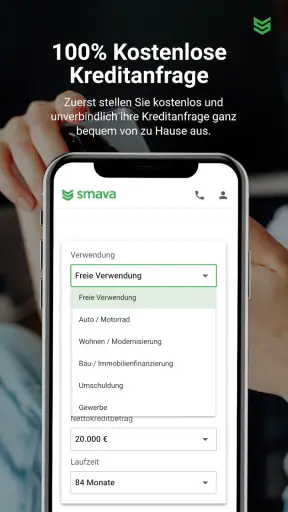
Wer einen Kredit sucht, möchte meistens nicht erst mehrere Webseiten vergleichen, Formulare doppelt ausfüllen und dabei den Überblick über Konditionen verlieren. Genau an diesem Punkt setzt smava - Kreditvergleich an. Ich habe die App als Finanzanwendung betrachtet und dabei besonders darauf geachtet, wie verständlich der Weg vom ersten Vergleich bis zum möglichen Online-Abschluss wirkt. Mein Eindruck: Sie richtet sich vor allem an Menschen, die sich einen strukturierten Überblick wünschen, aber nicht jede Bank einzeln ansprechen möchten.
Die Anwendung stammt von smava, ist kostenlos und für Nutzer ab null Jahren freigegeben. Im Finanzbereich gehört sie damit zu den Apps, die weniger durch tägliche Nutzung als durch einen konkreten Anlass interessant werden: eine größere Anschaffung, das Zusammenfassen bestehender Verpflichtungen oder eine unerwartete Rechnung. Wichtig ist dabei, den Vergleich nicht mit einer automatischen Zusage zu verwechseln. Die App kann den Weg übersichtlicher machen, aber die persönliche finanzielle Situation bleibt entscheidend.
Wo der Kreditvergleich im Alltag wirklich hilfreich ist
Der größte Vorteil zeigt sich meiner Meinung nach nicht beim bloßen Öffnen der App, sondern beim Ordnen der eigenen Entscheidung. Statt sich von einzelnen Bankangeboten leiten zu lassen, kann ich zunächst überlegen, welchen Betrag ich tatsächlich brauche, welche monatliche Belastung realistisch ist und über welchen Zeitraum ich zurückzahlen möchte. Diese Reihenfolge klingt selbstverständlich, wird in der Praxis aber oft übersprungen.
Ein realistisches Beispiel wäre eine notwendige Reparatur am Auto. Ich würde nicht einfach den höchstmöglichen Betrag auswählen, sondern zuerst die Rechnung, vorhandene Rücklagen und mein monatliches Budget gegenüberstellen. Danach kann ein Vergleich sinnvoll sein, um verschiedene Rückzahlungsmodelle nebeneinander zu betrachten. Der praktische Nutzen liegt dann weniger in einem schnellen Abschluss als darin, eine Rate nicht isoliert, sondern zusammen mit Laufzeit und Gesamtkosten zu beurteilen.
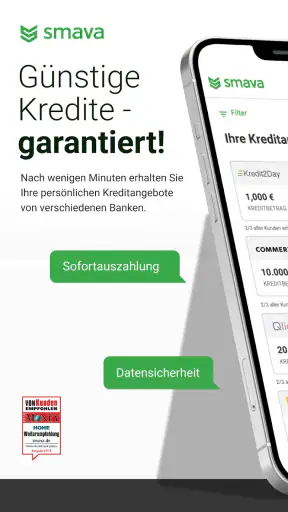
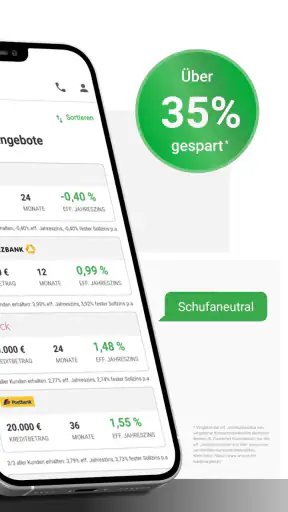
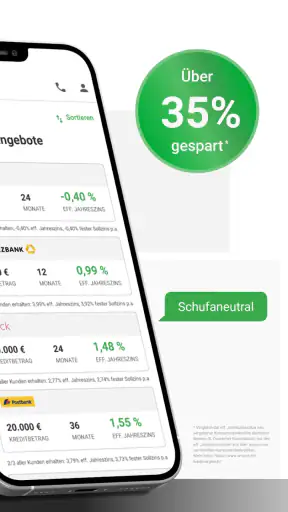
Die App bewirbt einen SCHUFA-neutralen Kreditvergleich. Für mich ist das ein wichtiger Punkt für die erste Orientierung, weil Nutzer Angebote prüfen können, ohne den Vergleich selbst mit einer Kreditanfrage gleichzusetzen. Trotzdem sollte man bei jedem weiteren Schritt genau lesen, welche Handlung gerade ausgeführt wird. Ein unverbindlicher Vergleich und ein konkreter Antrag sind nicht dasselbe.
Die Anwendung ist besonders interessant für Personen, die noch keine feste Bank im Blick haben. Wer dagegen bereits ein konkretes Angebot seiner Hausbank besitzt und nur wissen möchte, ob exakt dieses Angebot günstiger ist, muss die Werte sorgfältig selbst gegenüberstellen. Entscheidend sind nicht nur der beworbene Zinssatz, sondern auch Laufzeit, monatliche Rate, Gesamtbetrag und mögliche Bedingungen.
Die häufigsten Stolperstellen liegen vor dem eigentlichen Vergleich
Bei Finanz-Apps entsteht Frust oft nicht, weil die Oberfläche grundsätzlich kompliziert ist, sondern weil Angaben vorbereitet werden müssen. Wer Einkommen, regelmäßige Ausgaben und gewünschte Kreditsumme nur grob im Kopf hat, kommt schneller ins Stocken. Ich würde deshalb vor dem Start eine kleine Notiz anlegen und die monatlichen Fixkosten realistisch zusammentragen.
Dazu gehören nicht nur Miete und Versicherungen, sondern auch unregelmäßige Belastungen, die monatlich umgerechnet werden sollten. Jahresbeiträge, Wartungskosten oder wiederkehrende Ausgaben verschwinden sonst leicht aus der Rechnung. Eine Rate, die auf dem Bildschirm zunächst machbar wirkt, kann im Alltag deutlich unangenehmer werden, wenn solche Posten nicht berücksichtigt sind.
Ein weiterer sinnvoller Vorbereitungsschritt ist die genaue Prüfung der gewünschten Kreditsumme. Viele Menschen runden großzügig auf, weil ein kleiner Puffer beruhigend wirkt. Dieser Puffer kostet jedoch ebenfalls Geld und verlängert möglicherweise die Rückzahlung. Ich würde daher zwischen zwingend benötigtem Betrag und bloß angenehmer Reserve unterscheiden, bevor ich die Suche starte.
Auch persönliche Daten sollten griffbereit und konsistent sein. Wenn Angaben in verschiedenen Schritten voneinander abweichen, kann das den Ablauf verlangsamen oder Rückfragen auslösen. Das ist kein spezielles Problem dieser Anwendung, aber bei einem digitalen Kreditprozess besonders relevant. Eine ruhige Eingabe ist meist besser als ein schneller Durchlauf mit späteren Korrekturen.
Was ich beim Einrichten und Prüfen beachten würde
Die aktuelle Version der App ist 2.15.0 und setzt mindestens iOS oder Android 9 voraus. Wer ein älteres Gerät verwendet, sollte zuerst prüfen, ob die technische Grundlage passt. Gerade bei Finanzanwendungen ist es außerdem sinnvoll, das Betriebssystem und den App-Store auf einem aktuellen Stand zu halten. Das löst nicht jedes Problem, verhindert aber unnötige Schwierigkeiten durch veraltete Software.
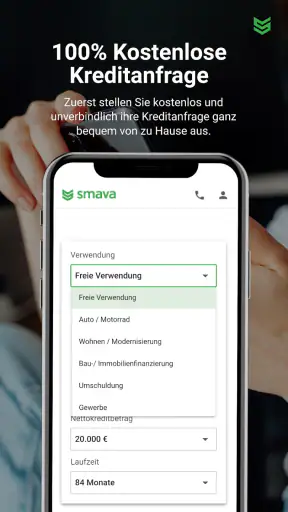
Beim ersten Öffnen würde ich nicht sofort auf einen Abschluss hinarbeiten. Besser ist es, zunächst die Eingabefelder und den Ablauf zu verstehen. Welche Angaben werden für den Vergleich benötigt? An welcher Stelle werden persönliche Daten abgefragt? Wann wird aus einer Orientierung ein konkreter Antrag? Diese Fragen sollte ich beantworten können, bevor ich sensible Informationen bereitstelle.
Die Bezeichnung „kostenlos“ bezieht sich auf die Nutzung der App. Das bedeutet nicht, dass ein später aufgenommener Kredit kostenlos wäre. Genau diese Unterscheidung ist bei Finanzangeboten entscheidend. Ich würde deshalb jede Darstellung zu Zinsen und Rückzahlung vollständig lesen und nicht nur auf eine auffällige Monatsrate achten.
Die App hat eine durchschnittliche Bewertung von 4,6 bei rund 260 Bewertungen. Das spricht für eine überwiegend positive Nutzererfahrung, ersetzt aber nicht den eigenen Blick auf den konkreten Ablauf. Bewertungen zeigen häufig, ob eine Anwendung allgemein verständlich wirkt; sie sagen weniger darüber aus, ob ein bestimmtes Angebot zu meiner finanziellen Situation passt.
Bei der Altersfreigabe von USK ab null Jahren handelt es sich um eine formale Einstufung der Anwendung, nicht um eine Empfehlung für Minderjährige, einen Kreditprozess zu nutzen. Finanzielle Entscheidungen sollten von den Personen getroffen werden, die dafür rechtlich und wirtschaftlich verantwortlich sind. Diese Einordnung ist wichtiger als die harmlose Alterskennzeichnung im Store.
Wenn der Ablauf unterbrochen wird
Ein unterbrochener Vorgang muss nicht automatisch bedeuten, dass die App fehlerhaft ist. Bei sensiblen Online-Prozessen können Sitzungen ablaufen, Eingaben verloren gehen oder einzelne Schritte erneut bestätigt werden müssen. Wenn ich an einer Stelle hängenbleibe, würde ich zuerst notieren, bei welchem Schritt das passiert ist und welche Meldung angezeigt wird.
Danach helfen die üblichen, sicheren Maßnahmen: eine stabile Internetverbindung prüfen, die App vollständig schließen und erneut öffnen sowie kontrollieren, ob ein Update verfügbar ist. Auf einem älteren Gerät würde ich zusätzlich sicherstellen, dass die Mindestanforderung erfüllt wird. Ein Neustart des Smartphones kann ebenfalls sinnvoll sein, bevor ich den Vorgang mehrfach hintereinander wiederhole.
Mehrfaches Absenden ist dagegen keine gute Idee. Bei einem Finanzprozess sollte ich nicht aus Ungeduld wiederholt auf eine Schaltfläche tippen, wenn unklar ist, ob der vorherige Schritt bereits verarbeitet wurde. Besser ist es, den Status zu prüfen und bei Unsicherheit den offiziellen Support von smava zu nutzen. Dabei sollte ich keine vollständigen Zugangsdaten oder unnötige sensible Informationen in frei zugänglichen Foren veröffentlichen.
Wenn ein Formular eine Eingabe ablehnt, lohnt sich ein Blick auf Schreibweise und Format. Häufig sind es nicht die Inhalte selbst, sondern Leerzeichen, Zahlendreher oder uneinheitliche Angaben, die den nächsten Schritt verhindern. Ich würde Werte nicht beschönigen, nur damit der Ablauf weitergeht. Bei einem Kreditvergleich ist eine korrekte Angabe wichtiger als ein scheinbar reibungsloser Prozess.
Auch die Anzeige eines Angebots sollte ich dokumentieren, ohne mich ausschließlich auf einen Screenshot zu verlassen. Ich würde mir die wesentlichen Konditionen in eigenen Worten notieren und später prüfen, ob sie im nächsten Schritt unverändert erscheinen. So fällt eher auf, wenn sich die Situation durch zusätzliche Angaben oder eine andere Auswahl verändert.
Wann die Ursache außerhalb der App liegt
Nicht jede Verzögerung lässt sich durch Neuinstallation oder einen Neustart beheben. Ein Vergleich hängt auch von den eingegebenen Informationen, der individuellen Bonität und den jeweiligen Voraussetzungen möglicher Kreditgeber ab. Die App kann Angebote bündeln und den Prozess digital begleiten, aber sie kann keine finanzielle Entscheidung erzwingen oder eine passende Rate garantieren.
Wer nur nach der niedrigsten Monatsrate sucht, übersieht leicht die Länge der Rückzahlung. Eine kleinere Rate kann durch eine längere Laufzeit entstehen und dadurch insgesamt teurer werden. Umgekehrt kann eine kürzere Laufzeit die monatliche Belastung erhöhen. Meine Empfehlung ist deshalb, immer beide Perspektiven zu betrachten: Was zahle ich regelmäßig und was kostet mich der Kredit insgesamt?
Auch eine Ablehnung sollte nicht vorschnell als technischer Fehler interpretiert werden. Sie kann mit den eingegebenen Daten, den Anforderungen eines Anbieters oder der allgemeinen finanziellen Situation zusammenhängen. In diesem Fall würde ich nicht wahllos neue Anträge starten. Erst sollte ich meine Unterlagen und mein Budget prüfen und mir überlegen, ob ein Kredit überhaupt die richtige Lösung ist.
Für eine sehr kurzfristige Ausgabe kann ein Kreditvergleich unverhältnismäßig aufwendig sein. Wenn der Betrag aus vorhandenen Rücklagen bezahlt werden kann, ist das oft die einfachere Lösung. Ebenso ist die App nicht automatisch die beste Wahl für Nutzer, die ausschließlich ein bestehendes Bankangebot verwalten möchten. Dafür kann das Online-Banking der eigenen Bank direkter sein.
Wer mehrere Verpflichtungen zusammenfassen möchte, sollte besonders vorsichtig rechnen. Eine niedrigere Monatsrate klingt zunächst entlastend, kann aber mit einer längeren Gesamtlaufzeit einhergehen. Ich würde deshalb nicht nur fragen, ob die neue Rate passt, sondern auch, welche alten Kosten tatsächlich entfallen und ob am Ende eine echte Verbesserung entsteht.
Vergleich mit der Hausbank und klassischen Alternativen
Der klassische Weg über die Hausbank hat einen klaren Vorteil: Ich kenne den Ansprechpartner und kann Fragen möglicherweise direkt besprechen. Das kann bei einer komplizierten finanziellen Situation wertvoll sein. Der Nachteil ist, dass ich zunächst nur ein einzelnes Angebot erhalte und selbst aktiv weitere Banken vergleichen muss.
Ein unabhängiger Vergleich in der App ist dagegen praktischer, wenn ich schnell verschiedene Möglichkeiten ansehen möchte. Die digitale Struktur reduziert den Aufwand und hilft, nicht bei jedem Anbieter von vorne zu beginnen. Gleichzeitig darf die übersichtliche Darstellung nicht dazu verleiten, die Bedingungen nur oberflächlich zu lesen.
Eine weitere Alternative ist die direkte Suche auf den Webseiten einzelner Banken. Das kann sinnvoll sein, wenn ich bereits weiß, welcher Anbieter für mich infrage kommt oder wenn ich eine persönliche Beratung bevorzugt. Der smava-Vergleich spielt seine Stärke eher dann aus, wenn die Auswahl noch offen ist und ich einen ersten Marktüberblick brauche.
Die Bewertung von 4,6 und mehr als 100.000 Installationen zeigen, dass die Anwendung eine gewisse Reichweite erreicht hat. Für mich ist das ein Hinweis darauf, dass sie nicht nur als theoretisches Vergleichswerkzeug gedacht ist, sondern von vielen Menschen ausprobiert wurde. Dennoch bleibt die Reichweite ein Kontextfaktor und kein Beweis dafür, dass jedes Ergebnis für jede Person günstig ist.
Für wen sich die Anwendung besonders eignet
Ich würde die App vor allem Menschen empfehlen, die vor einer größeren finanziellen Entscheidung stehen und Angebote geordnet vergleichen möchten. Sie ist auch interessant für Nutzer, die den Prozess lieber digital vorbereiten und nicht mehrere Beratungstermine vereinbaren wollen. Wer seine Einnahmen und Ausgaben kennt, kann die Ergebnisse deutlich besser einordnen.
Weniger geeignet ist sie für Personen, die eine sofortige Zusage erwarten oder nur auf einen einzelnen Werbezins achten. Ebenso sollten Nutzer vorsichtig sein, die ihre monatliche Belastungsgrenze nicht kennen. Ein Vergleich kann Informationen liefern, aber er ersetzt keine Haushaltsrechnung und keine ehrliche Einschätzung der eigenen Rückzahlungsfähigkeit.
Für Menschen mit ungewöhnlichen Einkommenssituationen oder bereits bestehenden finanziellen Problemen kann ein persönliches Gespräch sinnvoller sein. Die App kann den ersten Überblick erleichtern, aber komplexe Fälle brauchen oft mehr Erklärung, als ein digitaler Ablauf leisten kann. In solchen Situationen würde ich die Anwendung höchstens zur Vorbereitung nutzen und nicht als alleinige Entscheidungsgrundlage.
Mein praktischer Umgang mit dem Ergebnis
Nach dem Vergleich würde ich nicht sofort das erstbeste Ergebnis auswählen. Ich würde die gewünschte Summe noch einmal gegen den tatsächlichen Bedarf prüfen und anschließend Rate, Laufzeit und Gesamtbetrag gemeinsam betrachten. Erst wenn diese drei Punkte zu meinem Budget passen, würde ich mich näher mit einem Angebot beschäftigen.
Außerdem würde ich mir Zeit für das Kleingedruckte nehmen. Besonders wichtig sind für mich Regelungen zu Sonderzahlungen, möglichen Gebühren und dem Umgang mit Veränderungen während der Laufzeit. Solche Details können für den Alltag wichtiger sein als ein kleiner Unterschied bei der monatlichen Rate.
Wenn ich den Vorgang unterbrechen muss, würde ich nicht davon ausgehen, dass alle Eingaben dauerhaft gespeichert sind. Ich würde den aktuellen Stand sichern, soweit die App das vorsieht, und beim späteren Öffnen kontrollieren, ob die Angaben noch stimmen. Das ist ein kleiner, aber nützlicher Schutz gegen unbemerkte Fehler.
Auch nach einer erfolgreichen Auswahl bleibt ein Vergleich ein Entscheidungsschritt und kein Grund, das eigene Budget zu lockern. Ich würde die zukünftige Rate probeweise in meine monatliche Planung eintragen und prüfen, ob sie auch in einem teureren oder unvorhersehbaren Monat tragbar wäre. Genau diese Probe trennt für mich ein passendes Angebot von einer nur kurzfristig attraktiven Darstellung.
Mein Fazit zur Nutzung
smava - Kreditvergleich ist eine kostenlose Finanz-App von smava, die den Einstieg in die Kreditsuche übersichtlicher machen kann. Besonders überzeugend finde ich den Ansatz, mehrere Möglichkeiten digital zu vergleichen und den Vergleich SCHUFA-neutral zu gestalten. Die Anwendung ist mit mindestens Android oder iOS 9 nutzbar und richtet sich damit an viele Nutzer mit nicht ganz alten Geräten.
Meine Empfehlung fällt trotzdem bewusst differenziert aus. Die App ist ein gutes Werkzeug für die erste Orientierung und für Menschen, die Angebote strukturiert nebeneinander betrachten möchten. Sie ist aber kein Ersatz für eine Haushaltsrechnung, keine Garantie auf einen Kredit und nicht automatisch die beste Lösung für jeden finanziellen Engpass.
Wer vor dem Start seine Zahlen vorbereitet, Eingaben sorgfältig macht und sich nicht von einer niedrigen Monatsrate blenden lässt, dürfte den größten Nutzen daraus ziehen. Wer dagegen eine individuelle Beratung, eine schnelle Entscheidung ohne Prüfung oder die Verwaltung eines bestehenden Bankkredits sucht, ist mit einer Hausbank oder einem persönlichen Ansprechpartner möglicherweise besser bedient.
Unterm Strich würde ich die Anwendung einem Freund empfehlen, der mehrere Kreditmöglichkeiten prüfen möchte und den digitalen Weg bevorzugt. Ich würde ihm aber ebenso sagen: Nutze den Vergleich als Entscheidungshilfe, nicht als Einladung, mehr Geld aufzunehmen als wirklich nötig. Genau mit dieser Haltung ist die App aus meiner Sicht am sinnvollsten.


